
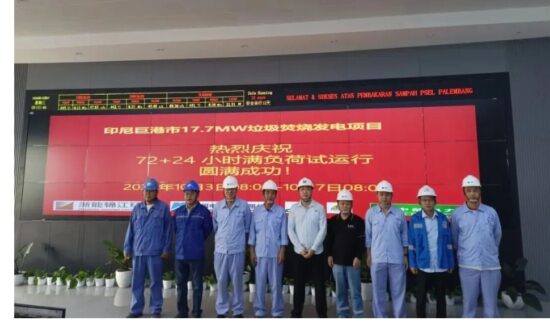
和平日报, 2026年11月6日 ,2026年10 月 1 日,印尼南苏门答腊省巨港市(Palembang),市长拉图·德瓦宣布:城郊 Keramasan 的垃圾焚烧发电厂正式投运。10 月 7 日,机组完成 72+24 小时满负荷试运行,各项指标稳定达标,12 月还计划由印尼总统亲自主持落成典礼。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
最该说清的一件事,是这个项目从立项到点火,整整磨了 13 年。项目公司 PT Indo Green Power(IGP)2013 年就在巨港注册了;2018 年 1 月才拿下 30 年独家特许权;拖到 2023 年 12 月跟国家电力公司 PLN 签下长期购电协议(PPA)之后,2024 年 9 月才真正开工。中间每一步都慢,但一步没走错——这是理解这个项目价值的关键。
第一,现金流用五层保险锁死。一层是 BOO 的 30 年独家特许权,把地盘圈住;二层是跟 PLN 签的长期固定电价 0.1335 美元/度——注意是美元计价,不是印尼盾,等于把汇率风险的大头甩给了购电方;三层是垃圾处理费设上限,政府承诺供料;四层是中国信保的”双 95″保单,政治风险和商业风险都赔 95%;五层是星展银行(DBS)加印尼国家银行(BNI)的 8 年期无追索银团贷款。五层叠下来,这个项目的现金流画像,几乎接近一只长期债券——这正是银行肯放款的原因。
第二,双币种融资对冲汇率。这项目收入是两笔:售电按美元、垃圾处理费按印尼盾。它的贷款也拆成两笔——8500 万美元加 2430 亿印尼盾,各对各自的收入币种。盾贬了,本地那部分贷款用本地处理费收入还,天然不踩坑。这套”收入什么币、贷款什么币”的错配对冲,是后来者最该抄的一页作业。
第三,先锁电价、再砸真金。特许权 2018 年就到手了,但项目硬是等到 2023 年底 PPA 落地才开工,中间隔了快六年。这跟很多企业”先开工、边走边谈”的打法完全反着来,看着慢,实际是最值钱的一条纪律——收入端没锁定,一分大钱不投。
第四,上游供料先于点火跑通。这个细节最容易被忽略:巨港电厂首次点火是 9 月 23 日,但市环境局从 9 月 1 日就开始把原本运往填埋场的垃圾改道送进电厂——提前了整整 23 天。全市 400 多个收集点、141 辆车、每天 960 到 1000 吨垃圾,占市政收集量的七成多,都提前压力测试过一遍。垃圾发电厂的命在上游,这个项目把”垃圾从哪来”这道最难的老账,在点火前就做实了。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
挑三个值得记的名字说细一点。
浙能锦江环境是这盘棋的操盘手。它的前身是”中国锦江环境”,2016 年在新加坡主板上市,2019 年浙江国资背景的浙能集团受让 29.79% 股权成了第一大股东,公司也改名”浙能锦江环境”。做这个项目,它走的是”先体外卡位、再注入上市平台、最后国资入主升级信用”的路子:项目公司 IGP 2013 年先注册占位,2018 年拿到特许权后零对价装进上市体系,浙能入主把信用抬起来,电价锁死之后才开工。这套打法,耐心是底色。
中国电工(中国电力工程有限公司)是 EPC 总包方,隶属国机集团旗下中设集团,签的是设计采购施工一揽子合同,也是它进入印尼垃圾焚烧市场的突破口。
华西能源供的是炉排炉和余热锅炉这最核心的”心脏”设备,自有品牌 HELIOS;迪尔集团负责汽轮机安装。加上中国信保的保险、DBS 和 BNI 的融资——一座海外焚烧厂需要的每一环,都是中国企业和中国金融力量在撑。
重要提示
关于印尼垃圾发电,我们持续关注,写了专门的调研报告,从2023年第一版,到今年的第二版《2025印尼电力行业调研报告》,深入研究了印尼电力装机、输配、消纳、政策、参与者、规划、发展趋势、投资机会和风险等。如果大家想深入研究印尼电力市场或者垃圾发电,欢迎联系我们。
(雨林编辑, 来源:《2025印尼电力行业调研报告》)